
A crise que atinge o Banco Master, no Brasil, e a do Ueno Bank, no Paraguai, apresenta seis aspectos em comum que despertam atenção, como suspeitas de irregularidades financeiras e questões de fiscalização. As instituições enfrentam dificuldades financeiras que impactam milhões de clientes e levantam dúvidas sobre a segurança dos recursos públicos envolvidos.
Pontos em Comum nas Crises Financeiras
No Paraguai, o Banco Central decidiu suspender as operações do Ueno Bank em 3 de novembro de 2026, após constatar que seu índice de solvência caíra para menos da metade do mínimo exigido. O banco atendia cerca de 3 milhões de clientes e detinha aproximadamente US$ 850 milhões em depósitos de órgãos públicos, incluindo valores da previdência social.
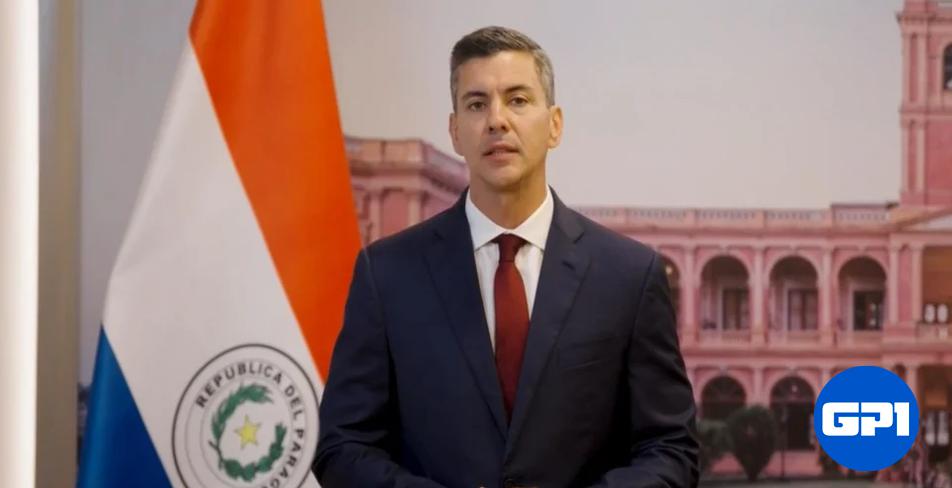
A situação gerou um forte impacto político, uma vez que o presidente paraguaio, Santiago Peña, havia sido acionista do grupo controlador até março de 2025. A crise desencadeou investigações e até pedidos de impeachment do presidente.
Já no Brasil, o Banco Central decretou a liquidação extrajudicial do Banco Master em 18 de novembro de 2025, devido à grave crise de liquidez e irregularidades financeiras. Daniel Vorcaro, controlador da instituição, também se tornou alvo de investigações relacionadas a suas conexões com autoridades públicas.
Relações Políticas e Empréstimos Suspeitos
Um dos pontos que se destacam nas duas crises é a proximidade entre líderes das instituições financeiras e membros do governo. No caso do Ueno, Santiago Peña e Carlos Carvallo, ex-presidente do Banco Central paraguaio, figuram como nomes relevantes na questão.
No Brasil, investigações sobre o Banco Master revelaram ligações entre Vorcaro e autoridades de várias esferas do poder. Além disso, ambos os bancos foram acusados de conceder empréstimos a empresas ligadas aos seus controladores, levantando suspeitas sobre a legalidade dessas operações.
Impacto nos Recursos Públicos
Outro aspecto semelhante entre os casos é a presença de recursos públicos. O Ueno Bank tinha em depósitos cerca de US$ 850 milhões provenientes de órgãos estaduais, enquanto o Banco Master recebia investimentos de institutos de previdência de servidores públicos de diversos estados e municípios, o que acentuou as preocupações sobre os possíveis danos financeiros.
Além disso, a rápida expansão dos dois bancos em seus respectivos mercados foi um fator que chamou a atenção. O Ueno cresceu rapidamente, alcançando 3 milhões de clientes, enquanto o Banco Master também se destacava pela oferta de produtos financeiros atraentes.
Consequências para Clientes e Investidores
A suspensão das operações do Ueno deixou milhões de clientes temporariamente sem acesso aos seus fundos. O Fundo de Garantia de Depósitos paraguaio oferece cobertura limitada, enquanto o Fundo Garantidor de Créditos no Brasil prevê ressarcimento até R$ 250 mil por CPF ou CNPJ para aplicações protegidas.
Por fim, a crise do Ueno Bank também levanta preocupações para brasileiros que têm interesses no Paraguai, uma vez que o país é um importante destino de investimentos brasileiros, com cerca de US$ 2,19 bilhões até o final de 2025.
Fonte: GP1